泰励生物这次递表,与其说是冲刺上市,不如说是卡在断粮前夜的最后一搏。招股书里有一个数字让整个故事的底色彻底变了——公司明确提示,即便这次IPO成功募资,财务资源预计也将在特定时间后悉数动用,上市后至少十二个月内必须寻求下一轮融资。
一家公司在上市文件中主动告诉潜在投资者"你现在投的钱也撑不了多久,很快还得再融",这已经很直白地说明了问题:它不是来"突围"的,它是来续命的。
现金只够烧半年,但真正的窟窿不在账上
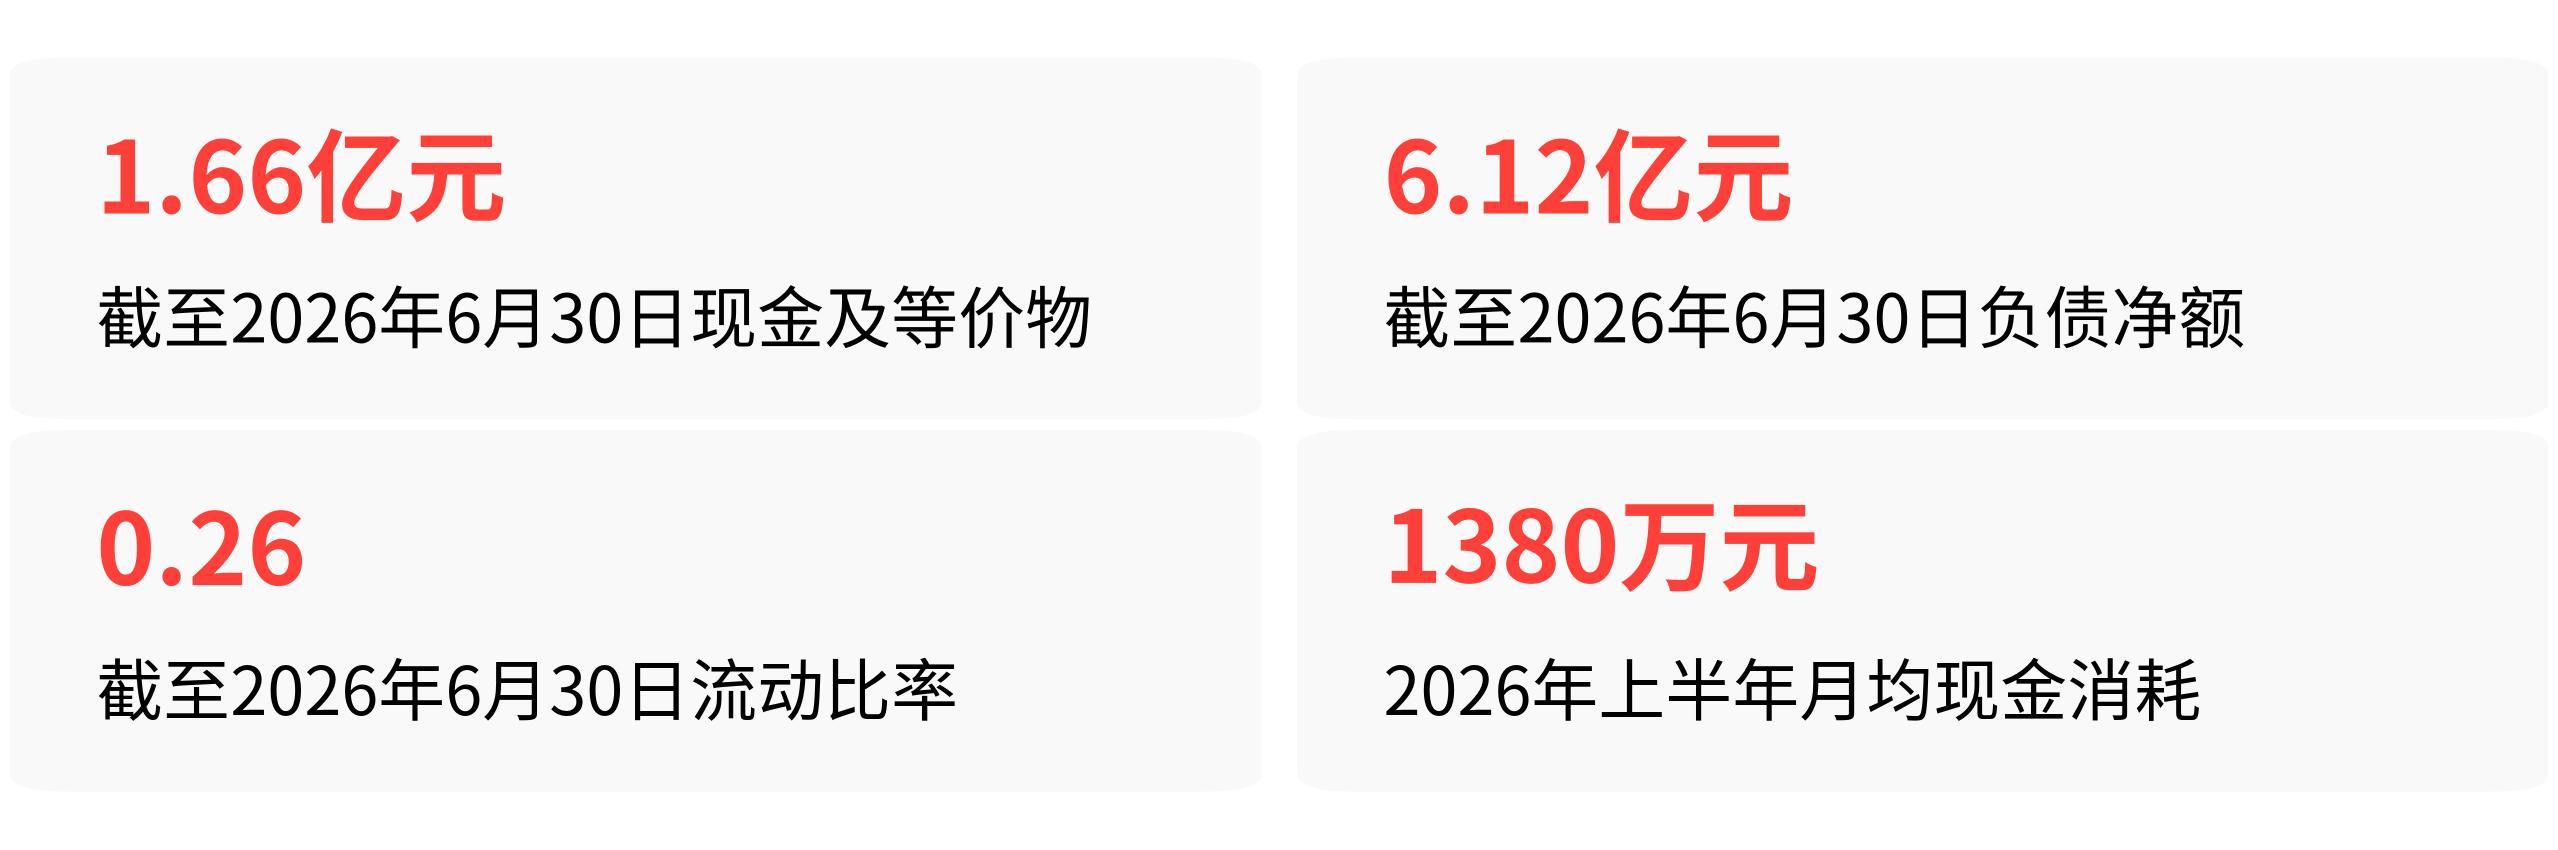
截至2026年6月30日,泰励生物账上现金及现金等价物1.66亿元,负债净额6.12亿元,流动比率只有0.26。这个流动比率意味着什么?公司每1块钱的短期债务,背后只有两毛六的流动资产兜底,短期偿债能力已经逼近红线。
更紧迫的是烧钱速度。2026年上半年月均现金消耗1380万元,但公司自己预计未来18个月月均消耗将翻倍至2780万元。按这个预期速度算,现有1.66亿现金仅够撑约6个月——而港股IPO从递表到挂牌通常需要3到6个月,时间窗口几乎卡死。
配资炒股首选但财务报表上的负债数字还不是最致命的。公司解释称,上市后可转换可赎回优先股将自动转为普通股,届时负债净额状况有望转为资产净值。这确实能解释一部分账面负债的结构——优先股在会计上被归类为负债而非权益,上市后转股会自动消除。
但问题在于,消除的是会计科目,不是现金压力。上市后公司仍然需要立即启动TSN1611的3期临床试验,这项开支才是真正的吞金兽,而IPO募资"绝大部分"将用于此。
换句话说,泰励生物是在用IPO募资去买一张入场的门票,但入场之后还需要更多钱才能打完这场比赛。公司自己承认上市后12个月内必须寻求新一轮融资,对投资者而言,股权摊薄的风险从IPO当天就已经开始倒计时。
赛道里已有5个选手跑完了半程,泰励还在系鞋带
泰励生物的核心产品TSN1611,是一款口服KRAS G12D抑制剂,目前处于2期临床阶段。公司将其定位为"双状态抑制"机制,号称能同时抑制KRAS G12D蛋白的活性与非活性状态,理论上实现更持久的通路阻断。
但"理论上"三个字是问题的关键。截至2026年8月,公开渠道没有任何TSN1611的2期临床客观缓解率、无进展生存期等关键疗效数据披露,公司仅模糊表述"在有限患者群体中观察到初步疗效"。
也没有任何独立行业专家或分析师对"双状态抑制"机制发表过专项评价,这个差异化优势完全是公司层面的理论表述,既无头对头临床数据验证,也无第三方背书。
而赛道的竞争烈度已经不允许任何"理论上"的叙事。全球已有24款临床阶段KRAS G12D抑制剂,其中多款已推进至3期阶段。
第一梯队里,Revolution Medicines的泛RAS抑制剂Daraxonrasib已经在2026年7月提交了FDA上市申请,胰腺癌二线适应症的中位总生存期达到13.2个月,对比化疗组的6.7个月几乎翻倍,死亡风险降低60%。
如果2027年如期获批,Daraxonrasib将直接占据G12D突变胰腺癌的核心后线市场——而它不需要患者做精细化的G12D分型检测就能用药,这对后续G12D特异性产品的商业化窗口是毁灭性的挤压。

同期,同赛道的劲方医药GFH375作为全球首个进入3期的口服G12D抑制剂,已经同步启动胰腺癌和NSCLC两项注册性3期试验,拿到中国两项突破性疗法认定及美国FDA快速通道资格,1/2期三线以上胰腺癌客观缓解率达到36.2%。恒瑞的HRS-4642和Incyte的INCB161734也都在3期。
泰励生物TSN1611的临床进度落后第一梯队约18到24个月。在这个时间差里,Daraxonrasib可能已经获批上市并建立处方习惯,劲方医药可能已经在国内提交NDA,到那时TSN1611即便成功完成3期,面对的市场已经被广谱药物和先发竞品切割完毕。
把全部筹码押在一张还没翻开的牌上
元股证券:ygzq.hk
泰励生物的商业模型是一个极度集中化的赌局。公司目前只有四条管线:TSN1611(2期临床)、TSN222(1期临床)、TSNA1789和TSNA3339(临床前)。2026年上半年,TSN1611的研发开支占公司总研发投入的69.7%,IPO募资绝大部分也将用于它的3期试验和上市申请。
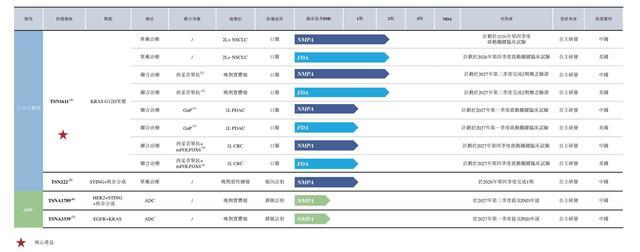
泰励生物核心研发管线进度与里程碑规划
除TSN1611外,没有任何管线能在短期内产生收入或阶段性价值。
收入端更是一张白纸。2024年、2025年、2026年上半年,公司收入分别为786万元、2632万元、406万元,全部来自向两名客户提供研发服务。406万元——这是2026年上半年的全部收入,而同期研发开支是9583万元,行政开支4270万元。
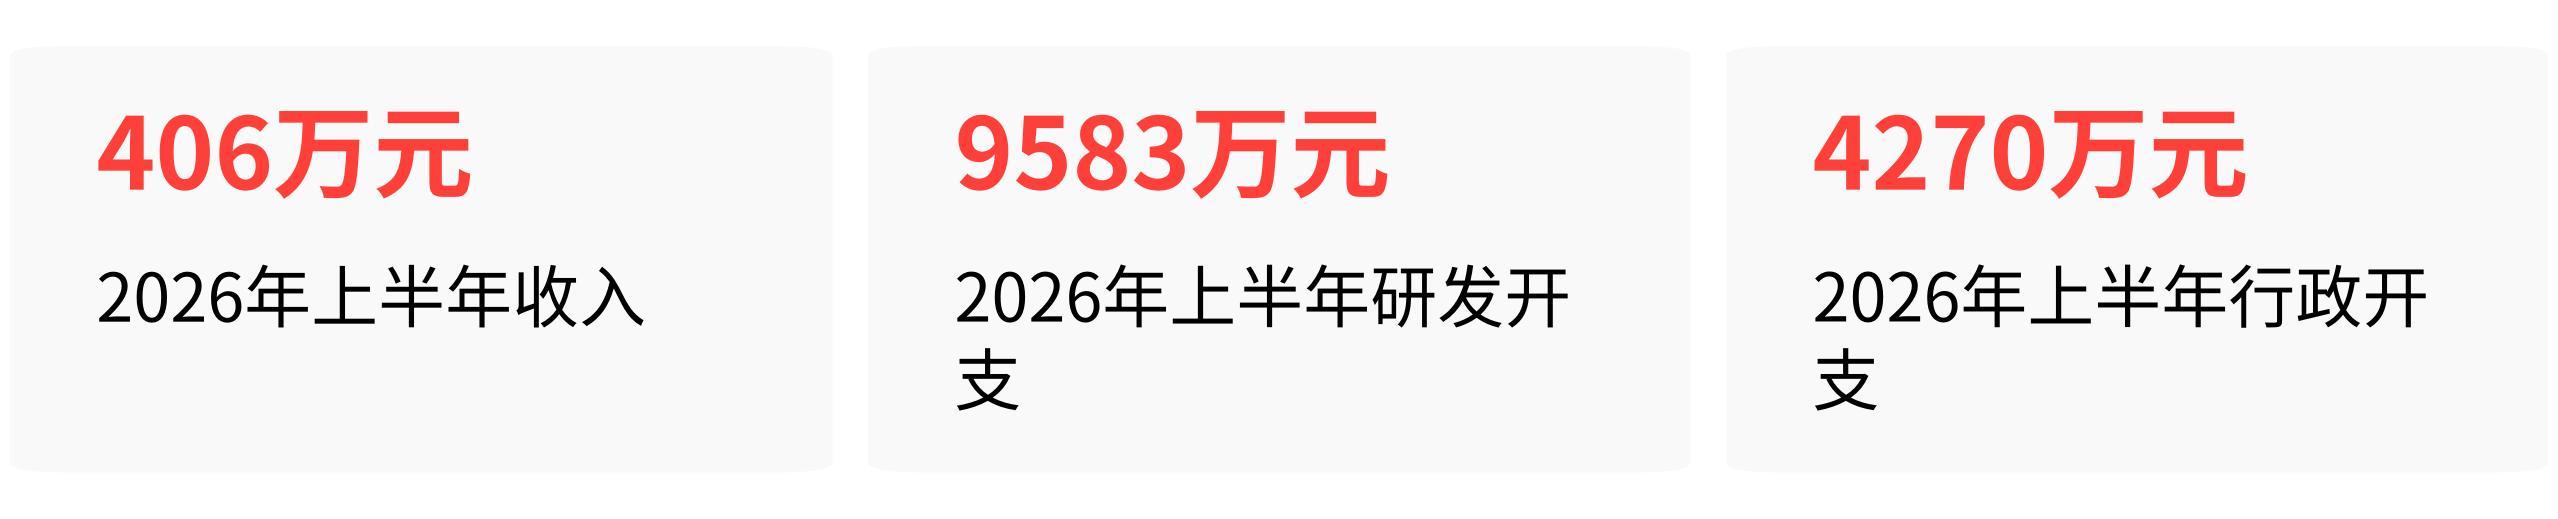
这家公司本质上是一个纯粹的研发烧钱机器,没有产品销售收入,没有对外授权收入,也没有能产生现金流的合作项目。
公司还披露了另一个容易被忽略的风险:知识产权隐患。TSN1611存在独立第三方现有技术可能构成专利障碍的风险,最坏情况下可能被迫暂停或终止临床试验,甚至无法将产品商业化。
公司目前仅持有13项授权专利,在KRAS G12D这个专利密集的赛道上,这个数量的专利储备堪称薄弱。
泰励生物的故事,本质上是一个关于"窗口期"的赌局。它在赌TSN1611能在资金耗尽前完成3期临床并交出有竞争力的数据,同时赌泛RAS抑制剂和先发竞品不会在它之前把市场占满。
但招股书里的数字已经在说另一件事:这家公司六个月后现金就可能见底配资快速入口,核心产品落后第一梯队至少一年半,唯一的差异化标签还停留在理论层面。这不是突围,这是和时间赛跑,而时间站在对手那边。
炒股多空网提示:本文来自互联网,不代表本网站观点。